Quản lý nhân viên công ty kế toán không chỉ là giao việc và theo dõi tiến độ, mà còn là kiểm soát sai sót, hạn nộp hồ sơ và bảo mật dữ liệu khách hàng. Với công ty dịch vụ kế toán có 5–30 nhân viên, việc xây dựng vai trò rõ ràng, quy trình SOP, KPI phù hợp và hệ thống giám sát tập trung giúp chủ doanh nghiệp phát hiện nguy cơ trễ hạn, giảm lỗi nghiệp vụ và nâng cao hiệu quả quản lý. Vậy làm thế nào để kiểm soát công việc nhân viên hiệu quả mà không phải hỏi tiến độ từng người mỗi ngày? Cùng tìm hiểu 4 giải pháp quản lý thiết thực trong bài viết dưới đây.
1. Quản lý nhân viên công ty kế toán khó hơn doanh nghiệp thông thường ở 3 điểm
Quản lý nhân viên công ty kế toán khó hơn doanh nghiệp thông thường vì ba lý do: hạn nộp do luật quy định, sai sót gây phạt cho khách hàng và nhân viên nắm dữ liệu nhạy cảm của nhiều doanh nghiệp cùng lúc.
- Điểm thứ nhất là hạn cứng. Một công ty bán hàng có thể lùi kế hoạch một tuần, nhưng hạn nộp tờ khai thuế GTGT tháng là ngày 20 của tháng sau theo Luật Quản lý thuế số 38/2019/QH14, không thương lượng được.
- Điểm thứ hai là trách nhiệm lan sang khách: nhân viên khai sai, doanh nghiệp khách hàng bị phạt hoặc truy thu, còn công ty kế toán mất uy tín.
- Điểm thứ ba là dữ liệu nhạy cảm: mỗi kế toán dịch vụ có thể nắm tài khoản thuế, chữ ký số của 10-20 doanh nghiệp.
2. Phân cấp vai trò và giao việc rõ ràng trong công ty dịch vụ kế toán
Phân cấp vai trò rõ ràng là nền móng của quản lý nhân viên công ty dịch vụ kế toán. Khi mỗi người biết mình chịu trách nhiệm phần nào, câu “tưởng bạn kia làm rồi” biến mất.
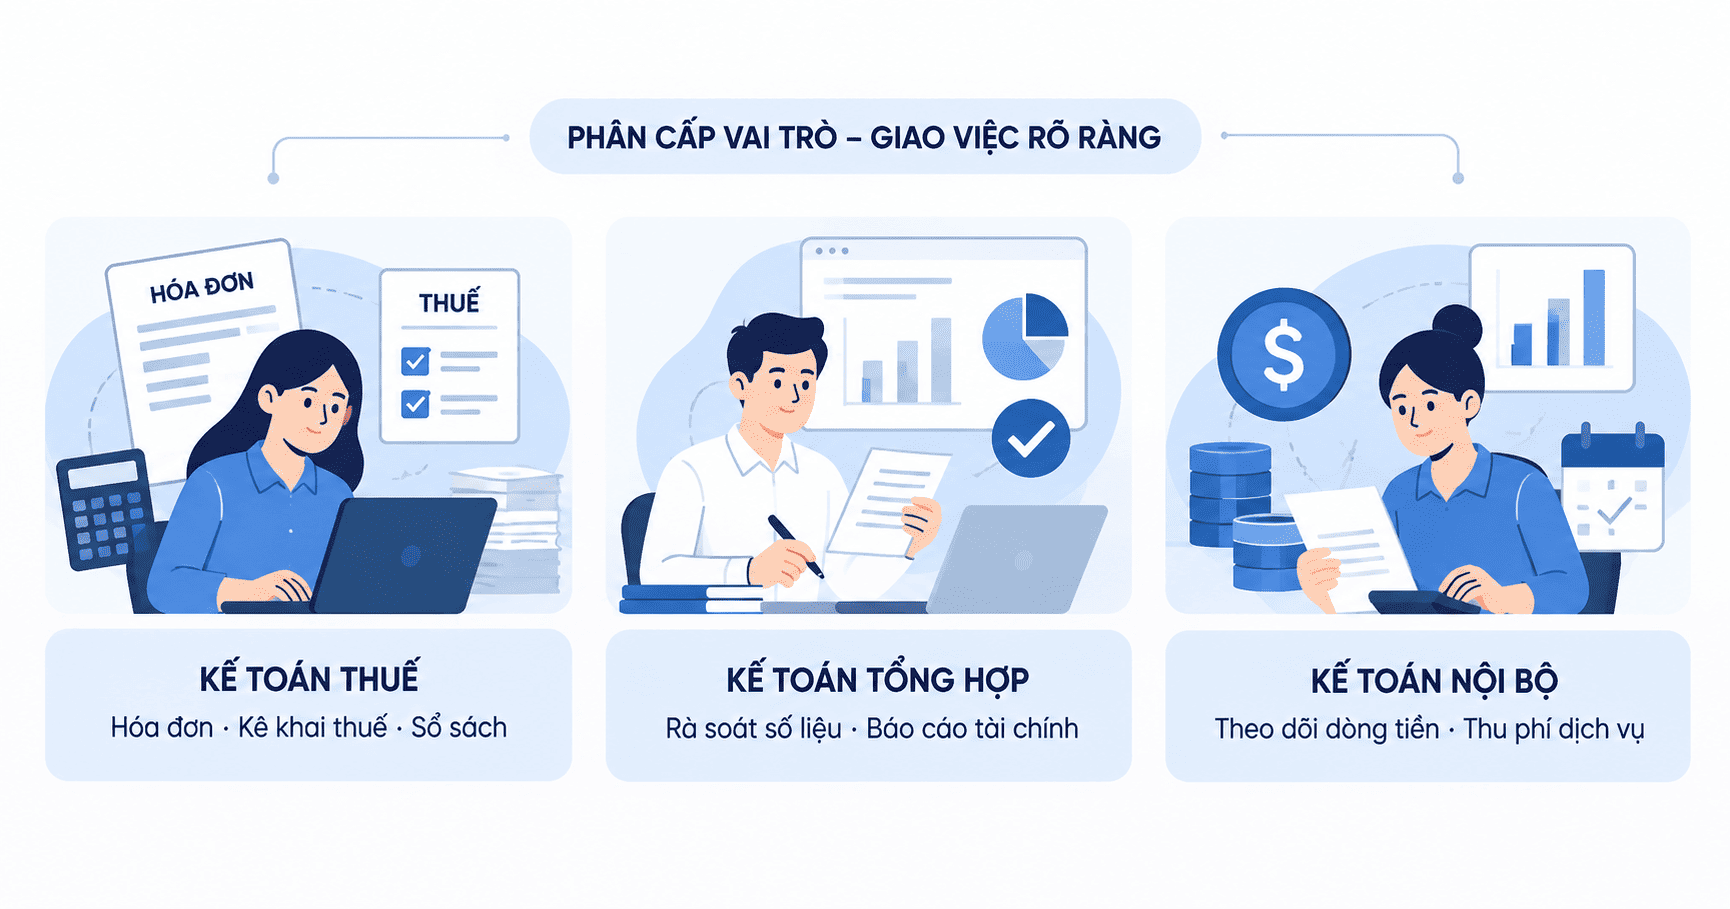
Dưới đây là mô tả ba vai trò phổ biến trong một công ty dịch vụ kế toán quy mô 5-30 nhân viên.
| Vai trò | Trách nhiệm chính | Đầu ra |
|---|---|---|
| Kế toán thuế, kế toán dịch vụ | Hóa đơn, kê khai GTGT, TNCN, TNDN cho danh sách khách cố định | Tờ khai, sổ sách từng kỳ |
| Kế toán tổng hợp, kiểm soát | Rà soát số liệu, lập báo cáo tài chính, quyết toán | Hồ sơ đã duyệt, sẵn sàng nộp |
| Kế toán công nợ, nội bộ | Theo dõi dòng tiền, thu phí dịch vụ của chính công ty | Báo cáo công nợ khách hàng |
2.1 Kế toán thuế, kế toán dịch vụ
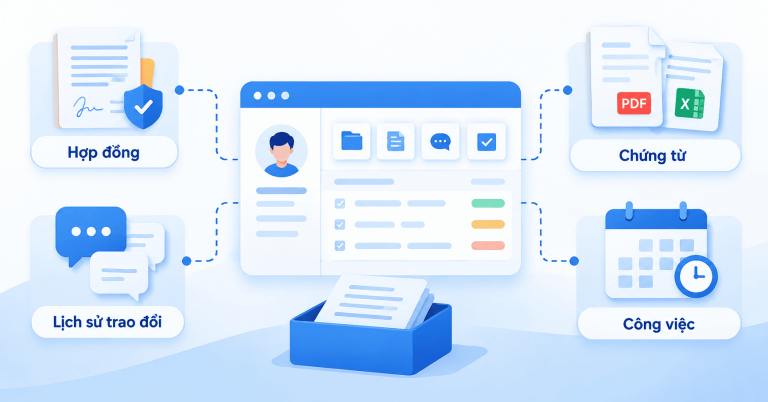
Đây là lực lượng chính, phụ trách trọn gói hoặc một phần việc hóa đơn và kê khai thuế cho một danh sách khách cố định. Việc gán khách cố định giúp nhân viên hiểu sâu từng doanh nghiệp. Nhưng nó cũng tạo rủi ro: khi người đó nghỉ, mọi hiểu biết về khách đi theo, nếu không được ghi lại trên hồ sơ.
2.2 Kế toán tổng hợp, kiểm soát
Kế toán tổng hợp nhận hồ sơ từ nhân viên bên dưới để kiểm tra, rà soát số liệu, lập báo cáo tài chính và quyết toán trước khi gửi khách hoặc cơ quan thuế. Vai trò này là “chốt chặn” cuối cùng trước khi sai sót ra ngoài. Ở công ty nhỏ, chủ doanh nghiệp hoặc kế toán trưởng thường kiêm vai trò này.
2.3 Kế toán công nợ, nội bộ
Vai trò này theo dõi dòng tiền và thu phí dịch vụ từ khách hàng của chính công ty kế toán. Nhiều công ty xem nhẹ vị trí này, dẫn đến tình trạng làm đủ việc nhưng thu phí trễ vài tháng. Gắn việc thu phí với ngày hết hạn hợp đồng trên hồ sơ khách giúp phát hiện sớm khách nợ phí.
3. Xây dựng SOP cho nhân viên kế toán dịch vụ: từ nhận chứng từ đến kiểm soát chéo
SOP (Standard Operating Procedure, quy trình làm việc chuẩn) là bộ quy định ai làm gì, khi nào, theo thứ tự nào cho từng loại việc. Với công ty dịch vụ kế toán, SOP giúp chất lượng không phụ thuộc vào việc người làm là ai.
Một SOP tốt không cần dài. Nó cần rõ mốc thời gian, rõ người chịu trách nhiệm và có bước kiểm tra trước khi hồ sơ rời công ty.
3.1 Quy trình nhận và bàn giao chứng từ
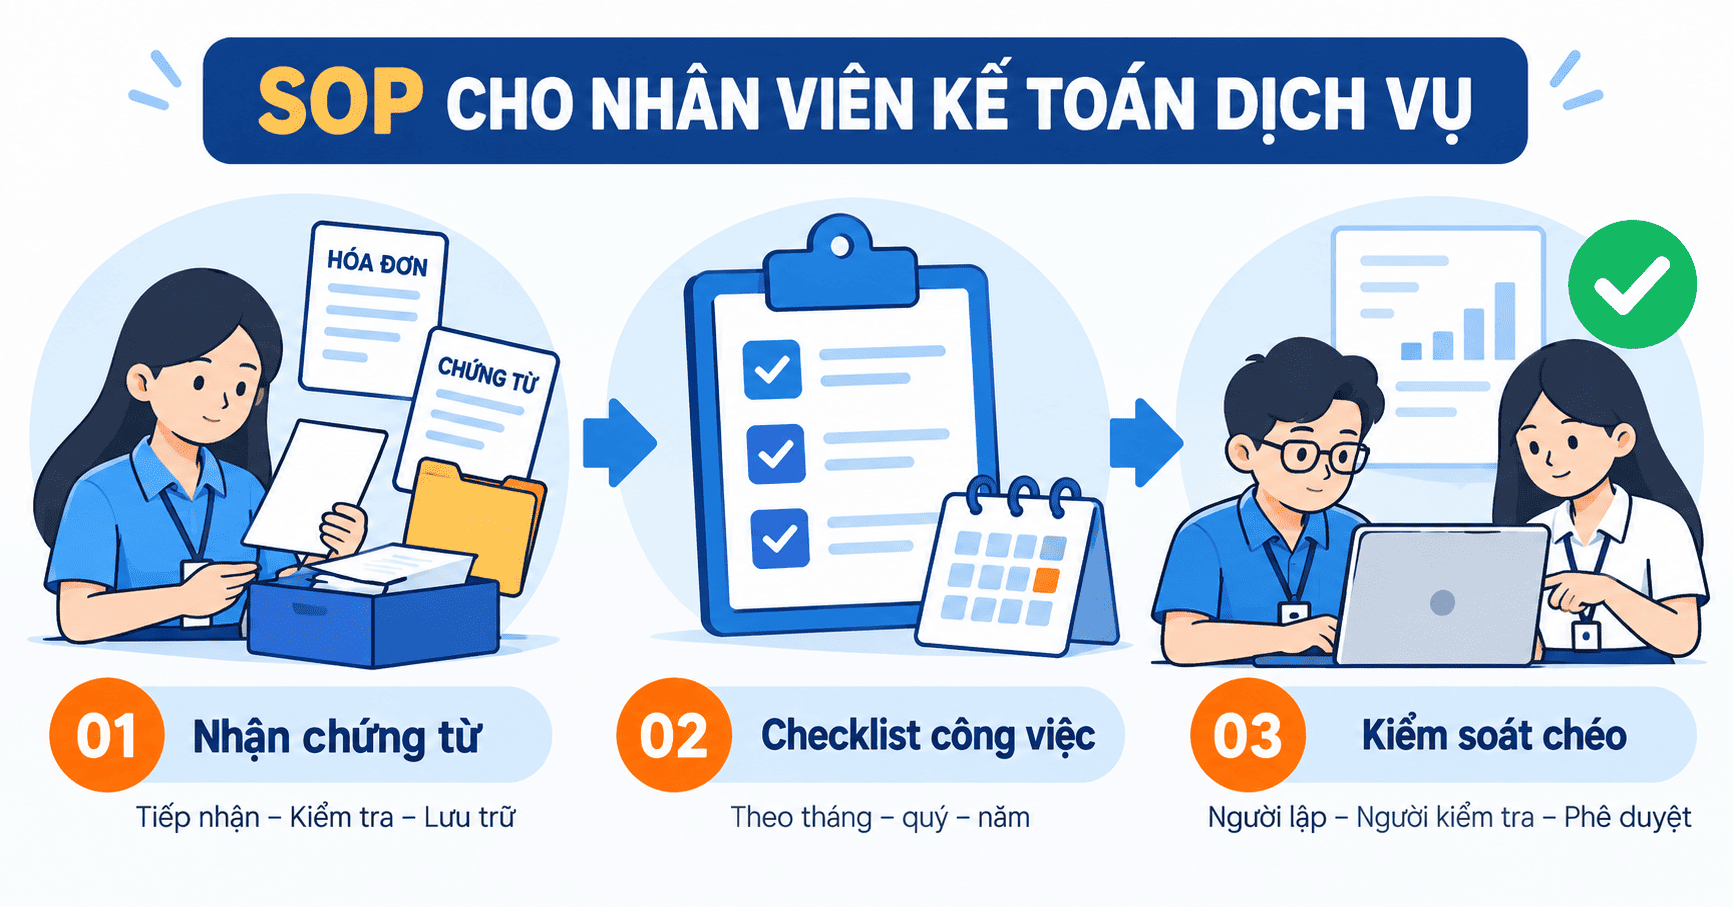
Quy định thời hạn khách gửi hóa đơn, chứng từ, ví dụ trước ngày 5 hàng tháng, và thời hạn nhân viên phải kiểm tra xong, ví dụ ngày 10. Mốc này nên ghi trong hợp đồng dịch vụ để có căn cứ khi khách gửi trễ. Mỗi lần nhận chứng từ đều lập biên bản bàn giao, lưu vào hồ sơ khách.
3.2 Checklist công việc theo kỳ
Checklist chia theo ba mốc. Theo tháng: kê khai thuế GTGT, TNCN với khách khai tháng. Theo quý: báo cáo quý, tạm tính thuế TNDN. Theo năm: báo cáo tài chính, quyết toán thuế TNDN và TNCN. Mỗi mục trong checklist nên trở thành một việc có hạn và người phụ trách, thay vì chỉ là dòng chữ trong file Word.
3.3 Quy trình kiểm soát chéo
Kiểm soát chéo nghĩa là nhân viên A lập hồ sơ, nhân viên B hoặc kế toán trưởng rà lại các chỉ tiêu trọng yếu trước khi nộp. Các chỉ tiêu trọng yếu thường gồm thuế GTGT đầu vào được khấu trừ, doanh thu, số thuế phải nộp và các chỉ tiêu chênh lệch lớn so với kỳ trước. Điều cốt lõi là không hồ sơ nào được nộp khi chỉ có một người nhìn qua.
4. KPI nhân viên kế toán dịch vụ: đo theo bộ hồ sơ, tỷ lệ lỗi và tỷ lệ trễ hạn
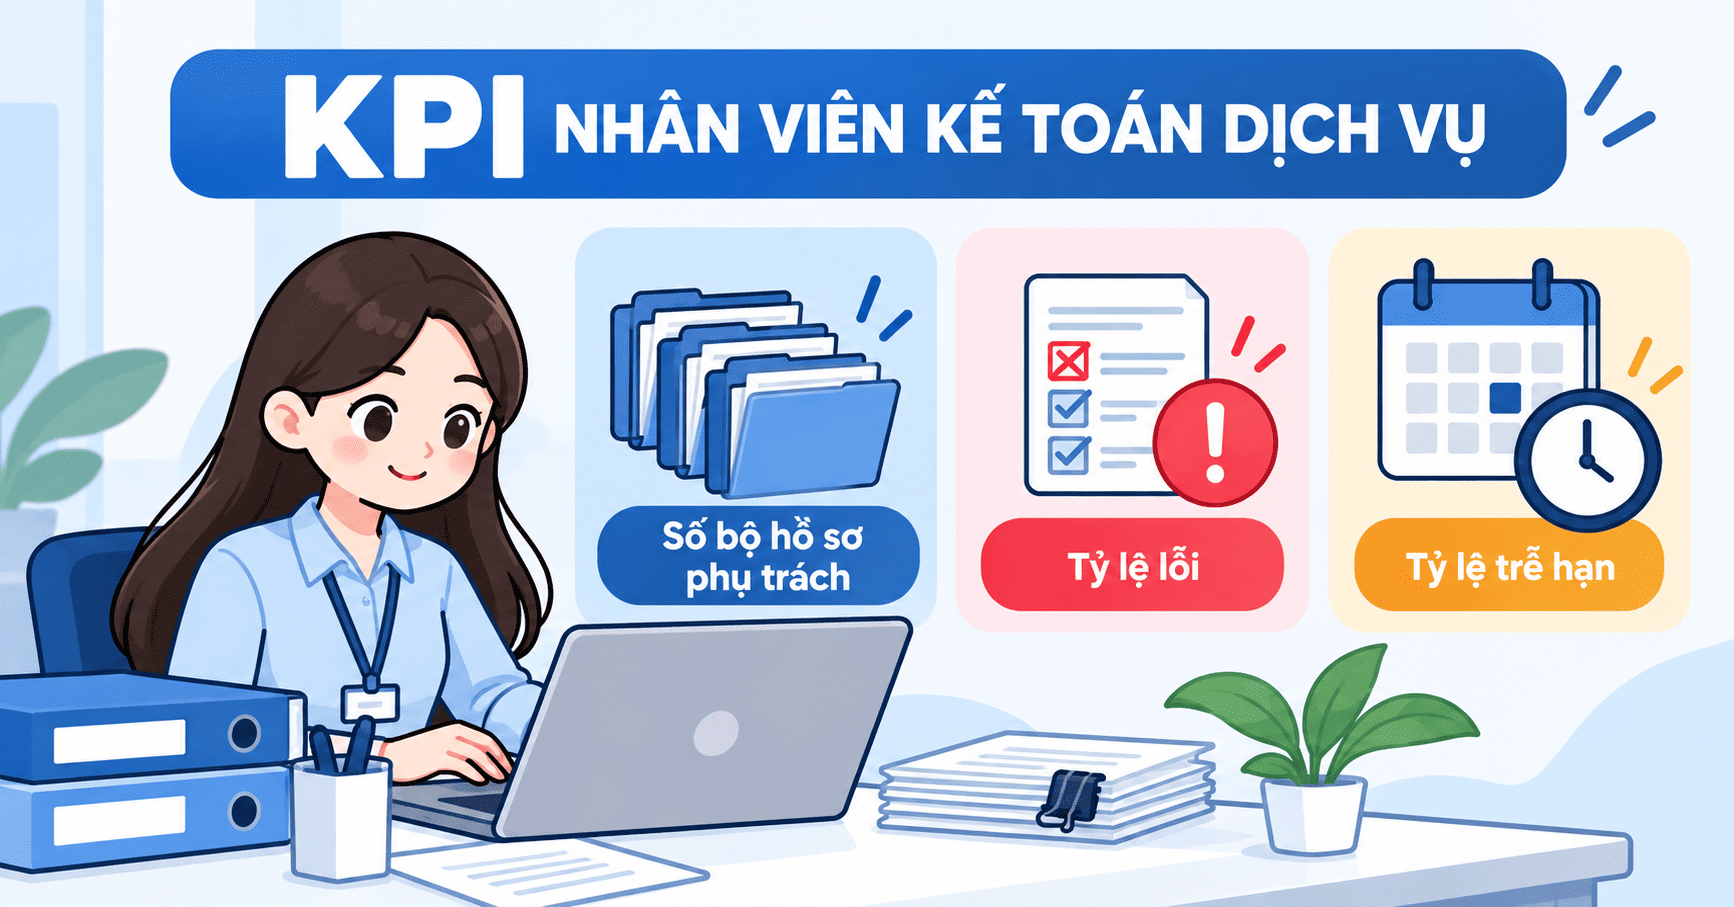
KPI nhân viên kế toán dịch vụ nên đo theo kết quả công việc, gồm số bộ hồ sơ phụ trách, tỷ lệ lỗi và tỷ lệ trễ hạn. Đo theo số giờ ngồi văn phòng không phản ánh đúng năng lực trong nghề này.
4.1 Một kế toán dịch vụ làm được bao nhiêu công ty?
Không có con số chung cho mọi công ty, vì khối lượng phụ thuộc quy mô khách. Một doanh nghiệp siêu nhỏ, ít hóa đơn, khai quý tốn ít thời gian hơn nhiều so với doanh nghiệp vừa có hàng trăm hóa đơn mỗi tháng. Cách làm hợp lý là quy đổi khách về “điểm khối lượng” theo quy mô, sau đó đặt định mức điểm cho mỗi nhân viên. Định mức nên được điều chỉnh sau 2-3 kỳ dựa trên dữ liệu thực tế về tiến độ và tỷ lệ lỗi.
4.2 Tỷ lệ lỗi
Tỷ lệ lỗi đo bằng số hồ sơ bị người duyệt trả lại, số tờ khai phải khai bổ sung và số lần khách bị cơ quan thuế yêu cầu giải trình. Hồ sơ bị trả lại khi duyệt là chỉ số sớm nhất, vì nó phát hiện lỗi trước khi lỗi rời công ty. Một nhân viên có tỷ lệ trả lại tăng dần qua ba kỳ là dấu hiệu quá tải hoặc thiếu đào tạo.
4.3 Tỷ lệ trễ hạn nội bộ và trễ hạn luật
Nên tách thành hai chỉ số. Trễ hạn nội bộ là việc không xong trước mốc công ty đặt ra, ví dụ ngày 15. Trễ hạn luật là việc nộp sau hạn quy định. Trễ hạn nội bộ là tín hiệu cảnh báo, trễ hạn luật là sự cố. Theo dõi chỉ số thứ nhất giúp tránh chỉ số thứ hai.
4.4 Nhược điểm của KPI định lượng
KPI định lượng có mặt trái: nhân viên có thể né khách phức tạp để giữ tỷ lệ lỗi thấp, hoặc chọn khách ít hóa đơn để đạt định mức nhanh. Cách cân bằng là quy đổi khách theo điểm khối lượng như mục 4.1 và để trưởng nhóm phân khách, không cho nhân viên tự chọn. Chỉ số chỉ là công cụ, quyết định cuối vẫn cần trao đổi trực tiếp với nhân viên.
5. Bảo mật dữ liệu khách hàng và trách nhiệm khi nhân viên làm sai
Bảo mật dữ liệu và quy định trách nhiệm là lớp quản lý cuối cùng, nhưng là lớp gây thiệt hại lớn nhất nếu bị bỏ qua. Một nhân viên kế toán dịch vụ nắm thông tin tài chính, mã số thuế, chữ ký số và dữ liệu kinh doanh của nhiều doanh nghiệp.
5.1 Cam kết bảo mật và phân quyền truy cập
Mọi nhân viên nên ký cam kết bảo mật thông tin (NDA) khi vào làm. Trên hệ thống, phân quyền theo nguyên tắc tối thiểu: nhân viên chỉ xem được dữ liệu của khách mình phụ trách. Quyền xem toàn bộ chỉ dành cho quản lý và người duyệt.
5.2 Kế toán làm sai khiến khách bị phạt thuế thì xử lý thế nào?
Mức phạt vi phạm hành chính về thuế được quy định tại Nghị định 125/2020/NĐ-CP và các văn bản sửa đổi, với hành vi chậm nộp hồ sơ khai thuế có thể lên đến hàng chục triệu đồng mỗi hồ sơ tùy số ngày chậm. Công ty kế toán cần quy định trước trong hợp đồng dịch vụ phần trách nhiệm với khách, và trong hợp đồng lao động hoặc quy chế nội bộ phần trách nhiệm của nhân viên. Khi sự cố xảy ra, nên phân biệt lỗi do khách gửi chứng từ trễ, lỗi quy trình và lỗi cá nhân. Lịch sử trạng thái việc trên SCRM là căn cứ để phân định rõ ràng.
5.3 Thu hồi quyền truy cập ngay ngày nhân viên nghỉ việc
Ngày nhân viên nghỉ, ba việc cần làm ngay: thu hồi tài khoản trên hệ thống, đổi mật khẩu các tài khoản thuế người đó từng nắm, kiểm tra và nhận lại token chữ ký số nếu đang giữ. Làm muộn một tuần là một tuần dữ liệu của hàng chục doanh nghiệp nằm ngoài tầm kiểm soát.
Kết luận
Quản lý nhân viên công ty kế toán hiệu quả là quản lý bằng 4 lớp: vai trò rõ, SOP rõ, KPI đo đúng và bảo mật chặt. Nhưng cả 4 lớp chỉ phát huy khi chủ doanh nghiệp nhìn thấy dữ liệu tiến độ mỗi ngày, thay vì đợi đến khi khách nhận thông báo phạt.
Nếu công ty kế toán của bạn vẫn phải hỏi từng nhân viên “khách này xong chưa”, SCRM cho thấy ai đang xử lý khách nào, việc nào sắp trễ, ngay trên một bảng theo dõi. Mini AI hỗ trợ thiết lập vai trò, luồng duyệt và bảng chỉ số theo cơ cấu nhân sự hiện tại. Liên hệ để được tư vấn chi tiết!
FAQ
Một kế toán dịch vụ làm được bao nhiêu công ty là hợp lý?
Phụ thuộc quy mô khách. Doanh nghiệp siêu nhỏ khai quý tốn ít thời gian hơn nhiều so với doanh nghiệp vừa có hàng trăm hóa đơn mỗi tháng. Nên quy đổi khách thành điểm khối lượng theo quy mô, đặt định mức điểm cho mỗi người và điều chỉnh sau 2-3 kỳ theo dữ liệu tiến độ thực tế.
KPI cho nhân viên kế toán dịch vụ gồm những chỉ số nào?
Ba nhóm chính: số bộ hồ sơ phụ trách quy đổi theo quy mô, tỷ lệ lỗi (hồ sơ bị trả lại khi duyệt, tờ khai bổ sung, giải trình với cơ quan thuế) và tỷ lệ trễ hạn, tách riêng trễ hạn nội bộ và trễ hạn luật.
Làm sao biết nhân viên kế toán đang xử lý khách nào mà không phải hỏi từng người?
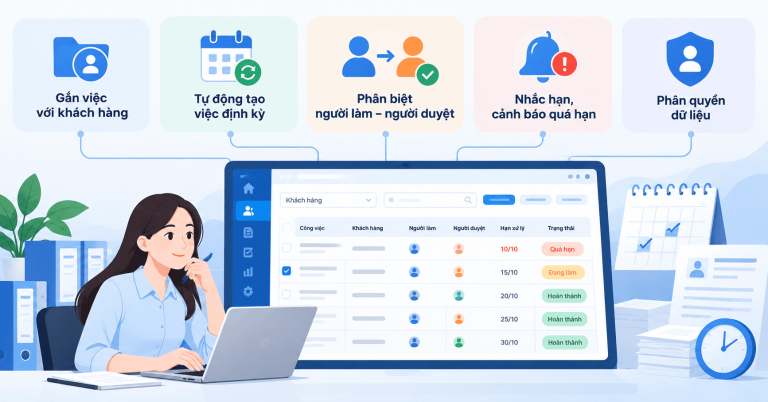
Gắn mỗi việc với một khách, một người phụ trách và một trạng thái trên phần mềm quản lý như SCRM. Bảng theo dõi sẽ cho thấy số việc đang mở, sắp đến hạn và quá hạn của từng nhân viên.
Kế toán làm sai khiến khách bị phạt thì công ty xử lý thế nào?
Phân định nguyên nhân trước: khách gửi chứng từ trễ, lỗi quy trình hay lỗi cá nhân. Trách nhiệm bồi thường với khách theo hợp đồng dịch vụ, trách nhiệm của nhân viên theo quy chế nội bộ đã ký từ trước.