
Chuyển đổi số trong cơ quan nhà nước đòi hỏi ngân sách cho nhiều hạng mục khác nhau, từ hạ tầng công nghệ, phần mềm, số hóa dữ liệu đến an toàn thông tin, đào tạo và vận hành. Vì vậy, chi phí chuyển đổi số cơ quan nhà nước không có một mức cố định mà được xác định dựa trên quy mô, phạm vi và yêu cầu thực tế của từng đơn vị.
1. Chi phí chuyển đổi số cơ quan nhà nước gồm những khoản nào?
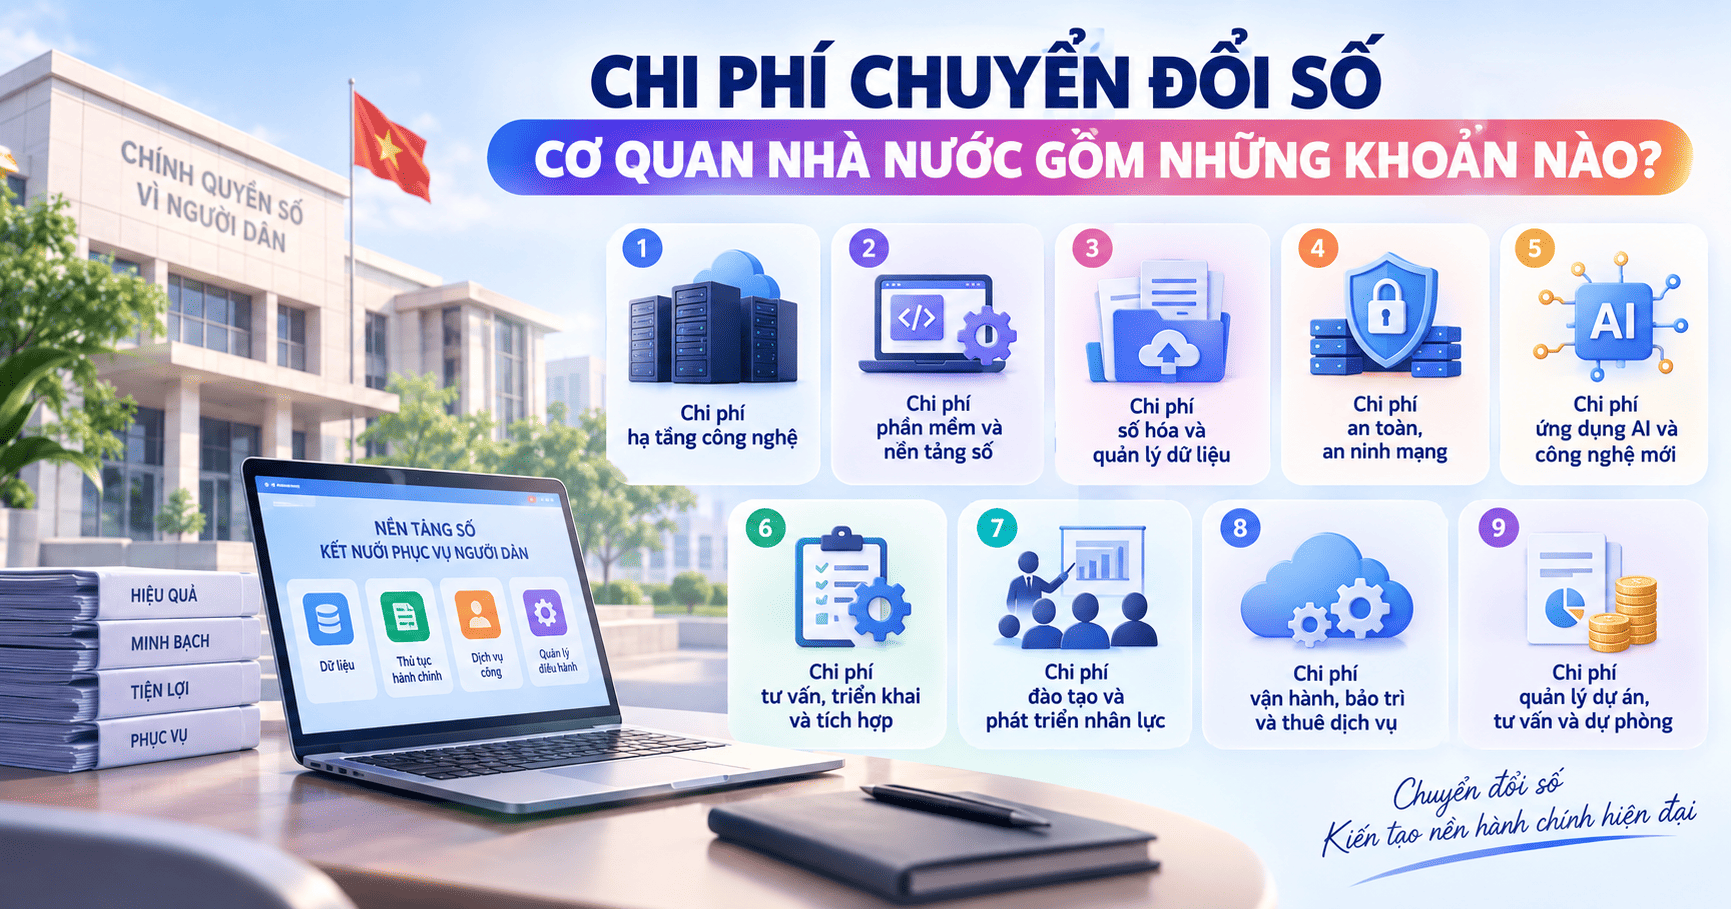
Chi phí chuyển đổi số cơ quan nhà nước thường được phân bổ cho các nhóm chính như hạ tầng công nghệ, phần mềm và nền tảng số, số hóa dữ liệu, an toàn thông tin, AI, tư vấn triển khai, đào tạo nhân lực và vận hành hệ thống. Việc phân tách từng khoản giúp cơ quan chủ quản xác định đầy đủ nhu cầu ngân sách và hạn chế phát sinh chi phí trong quá trình triển khai.
1.1. Chi phí đầu tư hạ tầng công nghệ
Hạ tầng công nghệ là nền tảng để cơ quan nhà nước triển khai và vận hành các hệ thống số. Tùy quy mô, cơ quan có thể phát sinh các khoản chi cho:
- Máy chủ, thiết bị lưu trữ, thiết bị mạng.
- Hệ thống kết nối và truyền dẫn.
- Hạ tầng điện toán đám mây hoặc trung tâm dữ liệu.
- Thiết bị đầu cuối phục vụ cán bộ, công chức.
Chi phí thực tế phụ thuộc vào số lượng người dùng, dung lượng dữ liệu, yêu cầu về hiệu năng, khả năng mở rộng và mức độ bảo mật của hệ thống.
1.2. Chi phí phần mềm và nền tảng số
Đây là nhóm chi phí phục vụ việc số hóa quy trình nghiệp vụ và cung cấp các dịch vụ trên môi trường điện tử. Các khoản có thể bao gồm:
- Phần mềm quản lý, điều hành.
- Hệ thống một cửa điện tử.
- Cổng thông tin và nền tảng số.
- Phần mềm chuyên ngành.
- Nền tảng tích hợp, chia sẻ dữ liệu.
Ngoài chi phí xây dựng hoặc mua phần mềm, cơ quan cũng cần tính đến chi phí bản quyền, nâng cấp, tích hợp và hỗ trợ kỹ thuật trong thời gian sử dụng.
1.3. Chi phí số hóa và quản lý dữ liệu
Dữ liệu là một trong những thành phần quan trọng của chuyển đổi số. Đối với cơ quan còn lưu trữ nhiều hồ sơ giấy hoặc dữ liệu chưa được chuẩn hóa, chi phí số hóa có thể chiếm tỷ trọng đáng kể. Các khoản chi thường liên quan đến:
- Quét và số hóa hồ sơ, tài liệu.
- Nhập, làm sạch và chuẩn hóa dữ liệu.
- Chuyển đổi, lưu trữ và quản lý dữ liệu.
- Xây dựng hoặc nâng cấp cơ sở dữ liệu.
Việc chuẩn hóa dữ liệu trước khi đưa vào hệ thống giúp hạn chế dữ liệu trùng lặp, thiếu thông tin hoặc không đồng nhất giữa các hệ thống.
1.4. Chi phí an toàn, an ninh mạng
Khi ngày càng nhiều dữ liệu và quy trình nghiệp vụ được đưa lên môi trường số, cơ quan nhà nước cần dành ngân sách cho bảo đảm an toàn thông tin và bảo vệ hệ thống. Các khoản chi có thể gồm:
- Phần mềm và thiết bị bảo mật.
- Giám sát, phát hiện và xử lý sự cố.
- Sao lưu, phục hồi dữ liệu.
- Đánh giá, kiểm tra và bảo đảm an toàn thông tin.
Chi phí bảo mật cần được tính ngay từ giai đoạn thiết kế và xây dựng hệ thống thay vì chỉ bổ sung sau khi hệ thống đã đi vào vận hành.
1.5. Chi phí ứng dụng AI và công nghệ mới
Việc ứng dụng AI trong cơ quan nhà nước có thể phát sinh chi phí liên quan đến nền tảng, mô hình, dữ liệu và tích hợp với hệ thống hiện có. Một số khoản chi gồm:
- Thuê hoặc mua dịch vụ AI.
- Mô hình và nền tảng AI.
- Xử lý dữ liệu phục vụ AI.
- Tích hợp chatbot, trợ lý ảo và các công cụ AI vào quy trình nghiệp vụ.
Tùy bài toán, cơ quan có thể lựa chọn xây dựng hệ thống riêng hoặc thuê dịch vụ AI để giảm yêu cầu đầu tư ban đầu về hạ tầng và nhân sự kỹ thuật.
1.6. Chi phí tư vấn, triển khai và tích hợp
Trước khi đưa hệ thống vào vận hành, cơ quan có thể phát sinh chi phí khảo sát, tư vấn, phát triển, tích hợp và kiểm thử. Nhóm chi phí này thường bao gồm:
- Khảo sát và phân tích hiện trạng.
- Tư vấn, thiết kế giải pháp.
- Phát triển và cấu hình hệ thống.
- Tích hợp với các hệ thống hiện có.
- Kiểm thử, nghiệm thu và chuyển giao.
Đối với các hệ thống có nhiều cơ sở dữ liệu hoặc phần mềm nghiệp vụ, chi phí tích hợp cần được xác định rõ ngay trong phạm vi dự án.
1.7. Chi phí đào tạo và phát triển nhân lực
Chuyển đổi số không chỉ liên quan đến công nghệ mà còn yêu cầu cán bộ, công chức có khả năng sử dụng và vận hành hệ thống. Vì vậy, dự toán có thể bao gồm:
- Đào tạo cán bộ, công chức.
- Đào tạo quản trị và vận hành hệ thống.
- Hướng dẫn sử dụng nền tảng số.
- Chi phí chuyển giao công nghệ.
Đào tạo đầy đủ giúp cơ quan khai thác hiệu quả hệ thống sau khi nghiệm thu và giảm sự phụ thuộc vào đơn vị triển khai.
1.8. Chi phí vận hành, bảo trì và thuê dịch vụ
Bên cạnh chi phí đầu tư ban đầu, cơ quan cần dự kiến ngân sách cho giai đoạn vận hành. Các khoản thường gặp gồm:
- Thuê phần mềm, nền tảng và hạ tầng.
- Chi phí điện toán đám mây (cloud).
- Bảo trì, nâng cấp hệ thống.
- Hỗ trợ kỹ thuật và vận hành.
- Giám sát hệ thống trong quá trình sử dụng.
Việc tính cả chi phí vận hành giúp cơ quan đánh giá đầy đủ tổng chi phí trong suốt vòng đời của giải pháp thay vì chỉ nhìn vào chi phí triển khai ban đầu.
1.9. Chi phí quản lý dự án, tư vấn và dự phòng
Tùy loại hình và quy mô nhiệm vụ, dự toán chuyển đổi số còn có thể bao gồm các khoản liên quan đến quản lý và các chi phí khác, như:
- Quản lý dự án.
- Chi phí tư vấn.
- Các chi phí liên quan khác.
- Chi phí dự phòng theo quy định.
Các khoản này cần được xác định theo quy định áp dụng cho từng loại nhiệm vụ, hình thức đầu tư, mua sắm hoặc thuê dịch vụ.
2. Chi phí chuyển đổi số cơ quan nhà nước được xác định như thế nào?
Không có một mức giá cố định áp dụng cho mọi cơ quan nhà nước. Chi phí chuyển đổi số được xác định dựa trên quy mô, phạm vi triển khai, số lượng người dùng, khối lượng dữ liệu, mức độ tích hợp, yêu cầu bảo mật và hình thức thực hiện. Khi xây dựng dự toán, cơ quan cần xác định rõ đang thực hiện dự án đầu tư, mua sắm, thuê dịch vụ công nghệ hay một nhiệm vụ chuyển đổi số sử dụng ngân sách. Mỗi hình thức có cách xác định và quản lý chi phí tương ứng.
| Yếu tố | Tác động đến chi phí |
|---|---|
| Quy mô cơ quan | Số lượng người dùng, đơn vị và phạm vi triển khai |
| Số lượng dữ liệu | Dung lượng và công sức số hóa, xử lý dữ liệu |
| Mức độ tích hợp | Số lượng hệ thống cần kết nối, liên thông |
| Yêu cầu bảo mật | Cấp độ và giải pháp an toàn thông tin |
| Công nghệ sử dụng | On-premise, cloud, AI và các nền tảng công nghệ khác |
| Hình thức triển khai | Đầu tư, mua sắm hoặc thuê dịch vụ |
| Thời gian triển khai | Nhu cầu nhân sự và nguồn lực thực hiện |
3. Quy định về lập và quản lý chi phí chuyển đổi số sử dụng ngân sách nhà nước
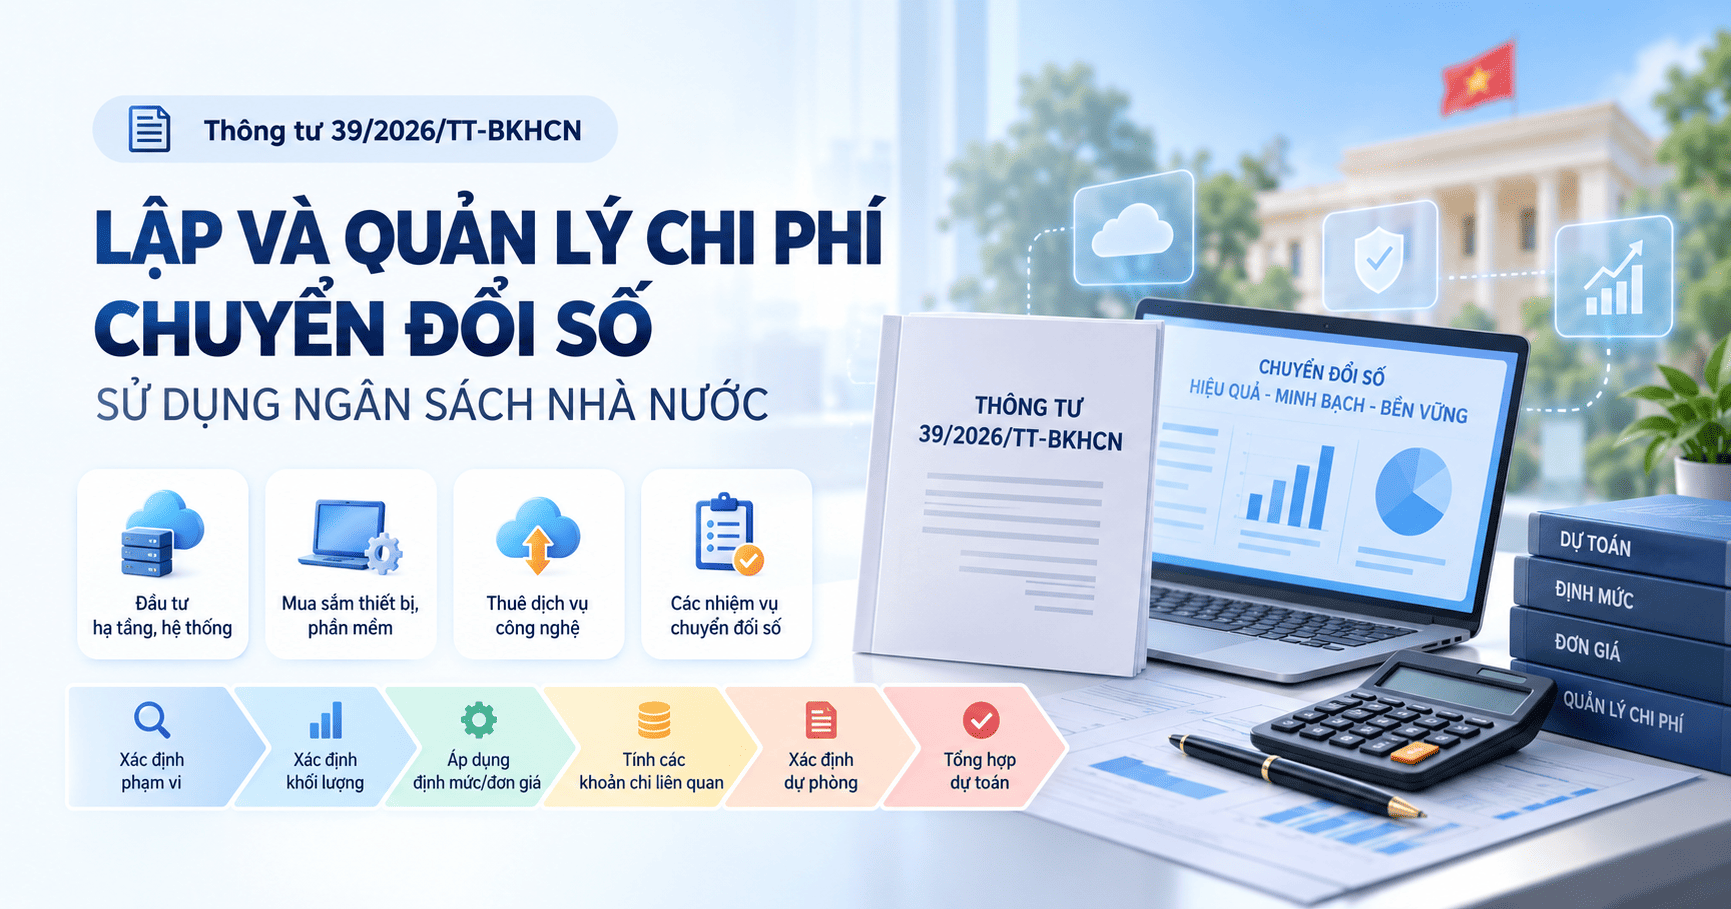
Đối với các hoạt động chuyển đổi số sử dụng ngân sách nhà nước, việc xác định và quản lý chi phí cần căn cứ vào quy định pháp luật hiện hành, đồng thời phù hợp với phạm vi và tính chất của từng nhiệm vụ. Một trong những văn bản cần tham chiếu là Thông tư 39/2026/TT-BKHCN về lập và quản lý chi phí trong hoạt động đầu tư, mua sắm, thuê dịch vụ cho chuyển đổi số sử dụng ngân sách nhà nước.
3.1. Thông tư 39/2026/TT-BKHCN quy định gì?
Thông tư 39/2026/TT-BKHCN quy định về việc lập và quản lý chi phí trong hoạt động đầu tư, mua sắm, thuê dịch vụ cho chuyển đổi số sử dụng ngân sách nhà nước.
Khi áp dụng vào thực tế, cơ quan cần đối chiếu trực tiếp các quy định, phạm vi áp dụng và phụ lục liên quan của Thông tư để xác định khoản chi, định mức và phương pháp tính phù hợp với từng nhiệm vụ.
3.2. Những trường hợp cần lập và quản lý chi phí
Việc lập và quản lý chi phí có thể liên quan đến các hoạt động như:
- Đầu tư hệ thống, hạ tầng phục vụ chuyển đổi số.
- Mua sắm thiết bị, phần mềm và các sản phẩm công nghệ.
- Thuê dịch vụ công nghệ.
- Các nhiệm vụ chuyển đổi số sử dụng nguồn ngân sách nhà nước.
Cơ quan cần xác định rõ nguồn kinh phí và hình thức thực hiện trước khi lập dự toán để lựa chọn căn cứ và phương pháp tính phù hợp.
3.3. Nguyên tắc lập dự toán
Có thể hình dung quy trình lập dự toán chuyển đổi số theo trình tự:
Xác định phạm vi → xác định khối lượng → áp dụng định mức/đơn giá phù hợp → tính các khoản chi liên quan → xác định dự phòng → tổng hợp dự toán.
Việc lập dự toán cần bám sát nhu cầu thực tế, tránh đưa vào những hạng mục không phục vụ trực tiếp mục tiêu của nhiệm vụ hoặc bỏ sót các khoản chi cần thiết cho vận hành sau triển khai.
4. Chi phí chuyển đổi số theo quy mô cơ quan
Quy mô và chức năng của cơ quan ảnh hưởng trực tiếp đến phạm vi chuyển đổi số và cơ cấu chi phí. Một nhiệm vụ ở cấp cơ sở thường có phạm vi nhỏ hơn so với hệ thống dùng chung cấp tỉnh hoặc cơ sở dữ liệu chuyên ngành cấp bộ.
4.1. Đối với UBND cấp xã/huyện
Các nhóm chi phí thường tập trung vào:
- Số hóa hồ sơ, tài liệu.
- Hệ thống một cửa điện tử.
- Quản lý văn bản và điều hành.
- Kết nối, khai thác dữ liệu.
- Kênh tương tác và cung cấp thông tin cho người dân.
4.2. Đối với UBND cấp tỉnh
Phạm vi triển khai thường lớn hơn và có thể bao gồm:
- Hệ thống dùng chung.
- Trung tâm dữ liệu hoặc hạ tầng cloud.
- Kho dữ liệu.
- Nền tảng tích hợp, chia sẻ dữ liệu.
- Trung tâm điều hành.
- Hệ thống an toàn thông tin.
Do phải kết nối nhiều cơ quan, đơn vị và hệ thống nghiệp vụ, chi phí tích hợp, dữ liệu và bảo mật có thể trở thành những khoản quan trọng trong tổng dự toán.
4.3. Đối với bộ, ngành
Đối với bộ, ngành, chuyển đổi số có thể gắn với các hệ thống nghiệp vụ và cơ sở dữ liệu chuyên ngành quy mô lớn, chẳng hạn:
- Hệ thống nghiệp vụ chuyên ngành.
- Cơ sở dữ liệu quy mô lớn.
- Liên thông và chia sẻ dữ liệu.
- AI và phân tích dữ liệu.
- Hệ thống bảo mật và giám sát an toàn thông tin.
Do đó, việc xác định chi phí cần dựa trên đặc thù nghiệp vụ, phạm vi dữ liệu và yêu cầu liên thông của từng bộ, ngành.
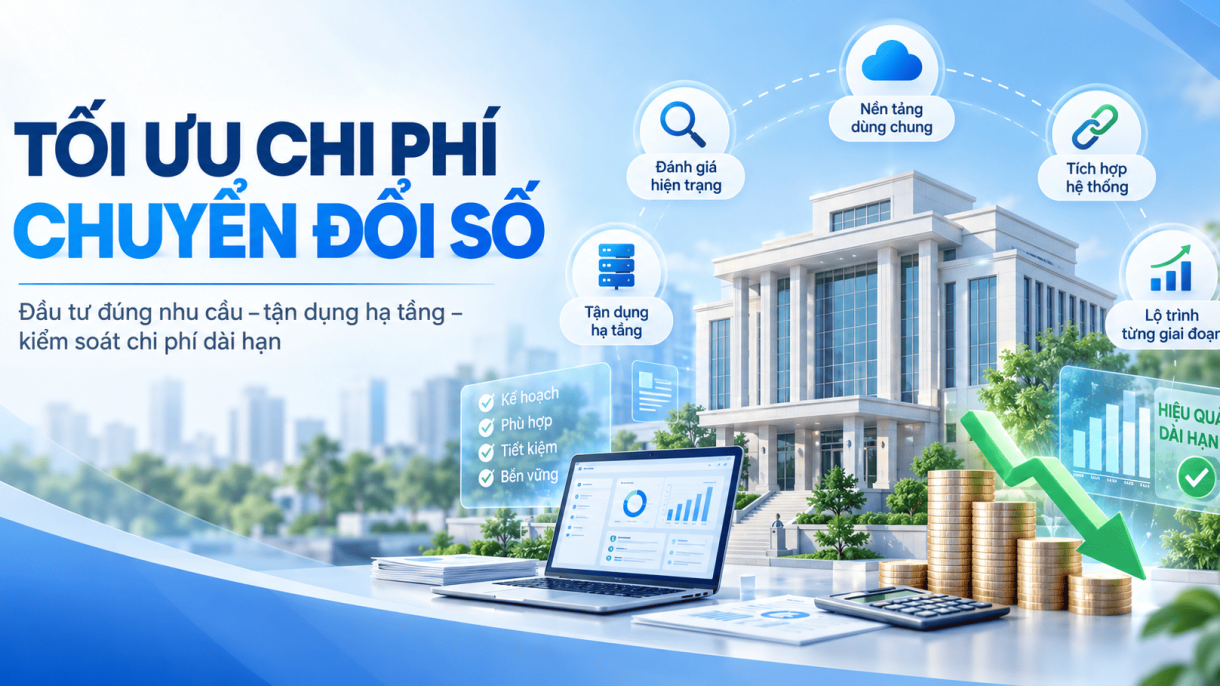
5. Làm thế nào để tối ưu chi phí chuyển đổi số cơ quan nhà nước?
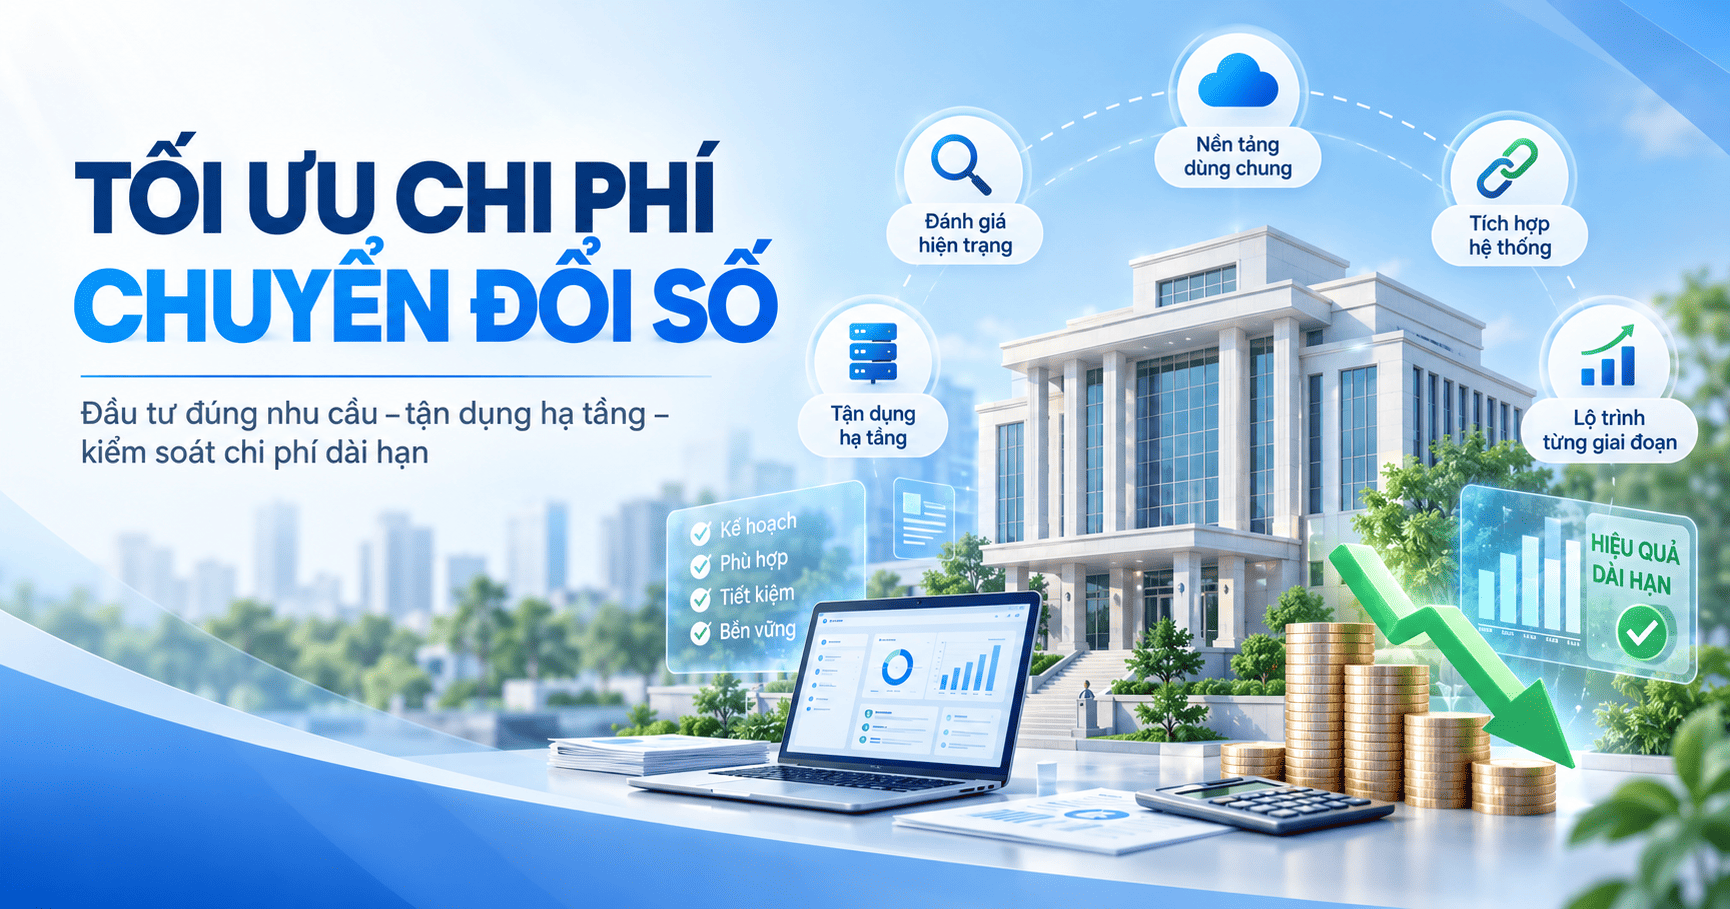
Tối ưu chi phí không đồng nghĩa với việc lựa chọn giải pháp có giá đầu tư thấp nhất. Cơ quan cần xem xét đồng thời chi phí đầu tư ban đầu, khả năng tích hợp, chi phí vận hành và hiệu quả sử dụng trong dài hạn. Để có cái nhìn tổng quan hơn về chuyển đổi số cơ quan nhà nước và các giải pháp triển khai phù hợp, cơ quan có thể tham khảo thêm các mô hình chuyển đổi số theo từng nhu cầu thực tế. Một số cách tối ưu chi phí có thể áp dụng gồm:
- Đánh giá hiện trạng trước khi đầu tư: xác định hệ thống, thiết bị và dữ liệu đang có để tránh đầu tư trùng lặp.
- Tận dụng hạ tầng và phần mềm hiện có: nâng cấp hoặc tích hợp khi vẫn đáp ứng được yêu cầu.
- Ưu tiên nền tảng dùng chung: hạn chế việc mỗi đơn vị xây dựng một hệ thống riêng cho cùng một nhu cầu.
- Chuẩn hóa dữ liệu trước khi xây dựng hệ thống mới: giảm chi phí xử lý dữ liệu về sau.
- Cân nhắc thuê dịch vụ thay vì mua hoặc đầu tư: phù hợp với những nhu cầu có thể sử dụng theo mô hình dịch vụ.
- Ưu tiên giải pháp có khả năng tích hợp: giúp hạn chế chi phí xây dựng lại khi cần kết nối với hệ thống khác.
- Đánh giá tính phù hợp trước khi đầu tư AI: chỉ triển khai khi có bài toán, dữ liệu và nguồn lực vận hành phù hợp.
- Tính cả chi phí vận hành sau nghiệm thu: bao gồm bảo trì, bản quyền, cloud, hỗ trợ và nâng cấp.
- Đặt yêu cầu bảo mật ngay từ giai đoạn thiết kế: hạn chế chi phí khắc phục khi hệ thống đã vận hành.
- Xây dựng lộ trình theo từng giai đoạn: ưu tiên những bài toán cấp thiết trước khi mở rộng phạm vi.
6. Mini AI có thể hỗ trợ cơ quan nhà nước chuyển đổi số như thế nào?
Mini AI cung cấp các giải pháp hỗ trợ cơ quan nhà nước từng bước số hóa hoạt động tương tác và cung cấp dịch vụ trên môi trường số. Tùy nhu cầu, Mini AI có thể hỗ trợ triển khai Zalo OA, Zalo Mini App, biểu mẫu điện tử, chatbot/AI và các kênh tiếp nhận, tra cứu, phản hồi thông tin,… qua đó giúp cơ quan xây dựng quy trình tương tác với người dân tập trung và thuận tiện hơn. Giải pháp có thể được triển khai theo từng bài toán và quy mô thực tế, giúp cơ quan chủ động lựa chọn phạm vi đầu tư, tích hợp và vận hành phù hợp. Liên hệ để được tư vấn!
Kết luận
Chi phí chuyển đổi số cơ quan nhà nước bao gồm nhiều nhóm chi phí, từ hạ tầng công nghệ, phần mềm, số hóa dữ liệu, an toàn thông tin đến AI, tư vấn triển khai, đào tạo và vận hành. Không có một mức chi phí chung cho mọi cơ quan bởi nhu cầu và quy mô chuyển đổi số của từng đơn vị khác nhau.
Để xây dựng dự toán phù hợp, cơ quan nên bắt đầu từ việc đánh giá hiện trạng, xác định mục tiêu và phạm vi triển khai, sau đó xác định từng nhóm chi phí và lựa chọn hình thức đầu tư, mua sắm hoặc thuê dịch vụ phù hợp. Đối với các nhiệm vụ sử dụng ngân sách nhà nước, cần đối chiếu đầy đủ các quy định pháp luật hiện hành trước khi lập và phê duyệt dự toán.
FAQ
1. Chi phí chuyển đổi số cơ quan nhà nước có mức cố định không?
Không. Chi phí phụ thuộc vào quy mô, phạm vi triển khai, số lượng dữ liệu, người dùng, hệ thống cần tích hợp, yêu cầu bảo mật và hình thức thực hiện. Vì vậy, mỗi cơ quan cần xây dựng dự toán dựa trên nhu cầu và phạm vi cụ thể.
2. Cơ quan nhà nước có thể thuê dịch vụ chuyển đổi số thay vì mua phần mềm không?
Có thể lựa chọn hình thức thuê dịch vụ nếu phù hợp với nhu cầu, nguồn kinh phí và các quy định áp dụng. Hình thức thuê có thể giúp cơ quan giảm nhu cầu đầu tư ban đầu và chuyển một phần chi phí sang chi phí sử dụng, vận hành dịch vụ.
3. Chi phí số hóa tài liệu có được tính vào chi phí chuyển đổi số không?
Có thể phát sinh trong các nhiệm vụ chuyển đổi số có nội dung số hóa dữ liệu, hồ sơ, tài liệu. Chi phí cụ thể cần được xác định dựa trên khối lượng công việc, yêu cầu kỹ thuật và quy định áp dụng cho nhiệm vụ.
4. Chi phí AI trong cơ quan nhà nước gồm những khoản nào?
Có thể bao gồm chi phí thuê hoặc mua dịch vụ AI, mô hình AI, xử lý dữ liệu, hạ tầng phục vụ AI và chi phí tích hợp AI vào hệ thống nghiệp vụ. Mức chi phụ thuộc vào công nghệ và phạm vi ứng dụng.
5. Chi phí an toàn thông tin có nằm trong dự toán chuyển đổi số không?
Có. Các hoạt động chuyển đổi số cần xem xét nhu cầu bảo đảm an toàn thông tin, chẳng hạn như giải pháp bảo mật, giám sát, sao lưu, đánh giá và xử lý sự cố. Khoản chi cụ thể phụ thuộc vào yêu cầu của từng hệ thống.
6. Cơ quan cấp xã có cần lập dự toán chuyển đổi số riêng không?
Việc lập dự toán phụ thuộc vào nhiệm vụ, nguồn kinh phí và phương thức tổ chức thực hiện. Nếu có nhiệm vụ chuyển đổi số sử dụng ngân sách, cơ quan cần xác định phạm vi và lập dự toán theo quy định áp dụng.
7. Văn bản nào quy định cách lập và quản lý chi phí chuyển đổi số?
Cơ quan cần căn cứ các quy định pháp luật hiện hành liên quan đến nguồn vốn và loại hình nhiệm vụ. Đối với hoạt động đầu tư, mua sắm, thuê dịch vụ cho chuyển đổi số sử dụng ngân sách nhà nước, Thông tư 39/2026/TT-BKHCN là một trong những văn bản cần được tham chiếu.
8. Thông tư 39/2026/TT-BKHCN có hiệu lực từ khi nào?
Thông tư 39/2026/TT-BKHCN có hiệu lực từ ngày 01/07/2026. Khi lập dự toán, cơ quan nên đối chiếu phiên bản văn bản và các quy định có liên quan tại thời điểm thực hiện.