
Quản lý hóa đơn điện tử cho đơn vị công là quá trình tổ chức, kiểm soát và lưu trữ toàn bộ hóa đơn phát sinh trong hoạt động của cơ quan nhà nước, đơn vị sự nghiệp công lập. Việc quản lý đúng quy định giúp đơn vị kiểm soát doanh thu, chi phí, chứng từ và hạn chế sai sót trong quá trình kê khai, hạch toán, kiểm tra.
1. Quản lý hóa đơn điện tử cho đơn vị công là gì?
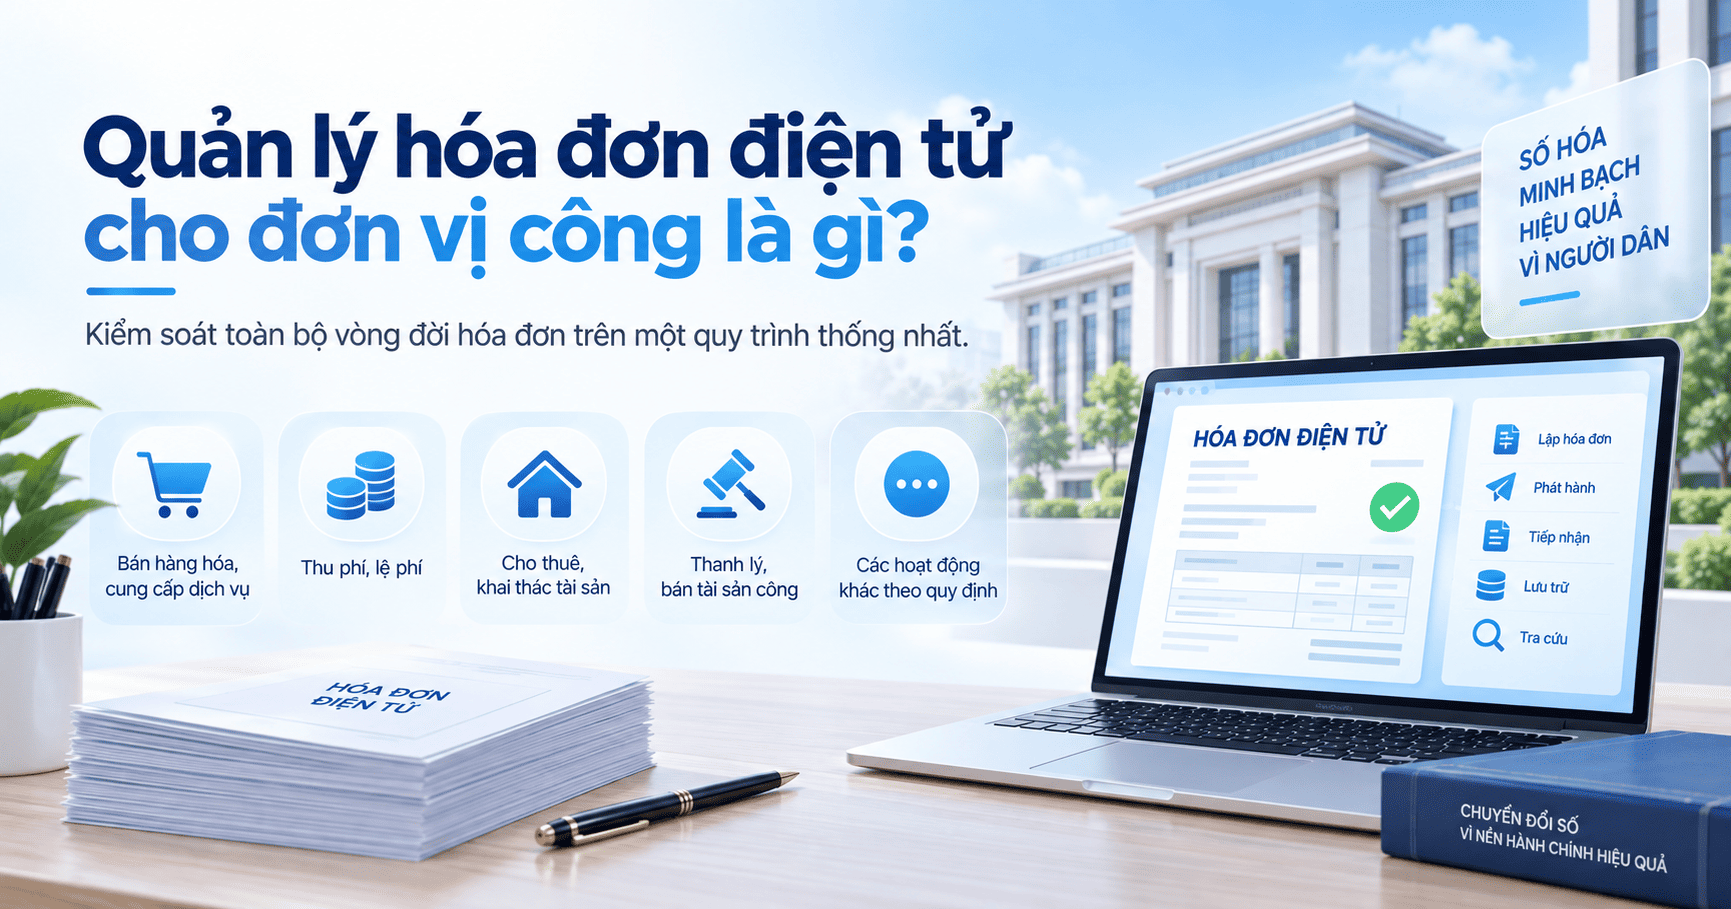
Quản lý hóa đơn điện tử cho đơn vị công bao gồm các nghiệp vụ từ đăng ký sử dụng, lập, ký số, phát hành đến tiếp nhận, kiểm tra, lưu trữ và tra cứu hóa đơn. Tùy vào hoạt động thực tế, đơn vị có thể phát sinh cả hóa đơn đầu vào và đầu ra cần được kiểm soát trên cùng một quy trình. Các trường hợp thường phát sinh hóa đơn điện tử tại đơn vị công gồm:
- Bán hàng hóa, cung cấp dịch vụ.
- Thu phí, lệ phí theo quy định.
- Cho thuê hoặc khai thác tài sản.
- Thanh lý, bán tài sản công.
- Các hoạt động khác thuộc trường hợp phải lập hóa đơn theo quy định.
2. Quy định về hóa đơn điện tử đối với đơn vị công
Để quản lý hóa đơn đúng quy định, đơn vị công cần xác định rõ đối tượng áp dụng, thời điểm lập hóa đơn và yêu cầu đối với dữ liệu hóa đơn. Đây là cơ sở để xây dựng quy trình nghiệp vụ phù hợp với từng loại giao dịch.
2.1. Đối tượng áp dụng
Các cơ quan nhà nước, đơn vị sự nghiệp công lập có phát sinh hoạt động bán hàng hóa, cung cấp dịch vụ, thu phí, lệ phí hoặc các giao dịch thuộc diện phải lập hóa đơn cần thực hiện quản lý hóa đơn điện tử theo quy định hiện hành.
Đối với hoạt động liên quan đến thanh lý, bán tài sản công, đơn vị cần xác định đúng tính chất giao dịch và phương thức lập, truyền dữ liệu hóa đơn theo trường hợp áp dụng.
2.2. Thời điểm lập hóa đơn điện tử
Thời điểm lập hóa đơn cần căn cứ vào bản chất của giao dịch. Với hoạt động bán hàng hóa, hóa đơn thường được lập tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua.
Đối với cung cấp dịch vụ, thời điểm lập hóa đơn được xác định theo thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm thu tiền trước/trong khi cung cấp dịch vụ đối với trường hợp pháp luật quy định.
Việc xác định đúng thời điểm lập hóa đơn giúp đơn vị hạn chế tình trạng lập hóa đơn chậm hoặc không phù hợp với giao dịch thực tế.
2.3. Định dạng và chữ ký số
Hóa đơn điện tử được lập và truyền nhận dưới dạng dữ liệu điện tử theo định dạng quy định, trong đó có thông tin nghiệp vụ và chữ ký số của đơn vị. Trong quá trình quản lý, đơn vị cần bảo đảm:
- Dữ liệu hóa đơn được lập đúng cấu trúc.
- Chữ ký số hợp lệ.
- Thông tin trên hóa đơn chính xác.
- Dữ liệu được truyền, nhận và lưu trữ đầy đủ.
- Có thể tra cứu, đối chiếu khi cần thiết.
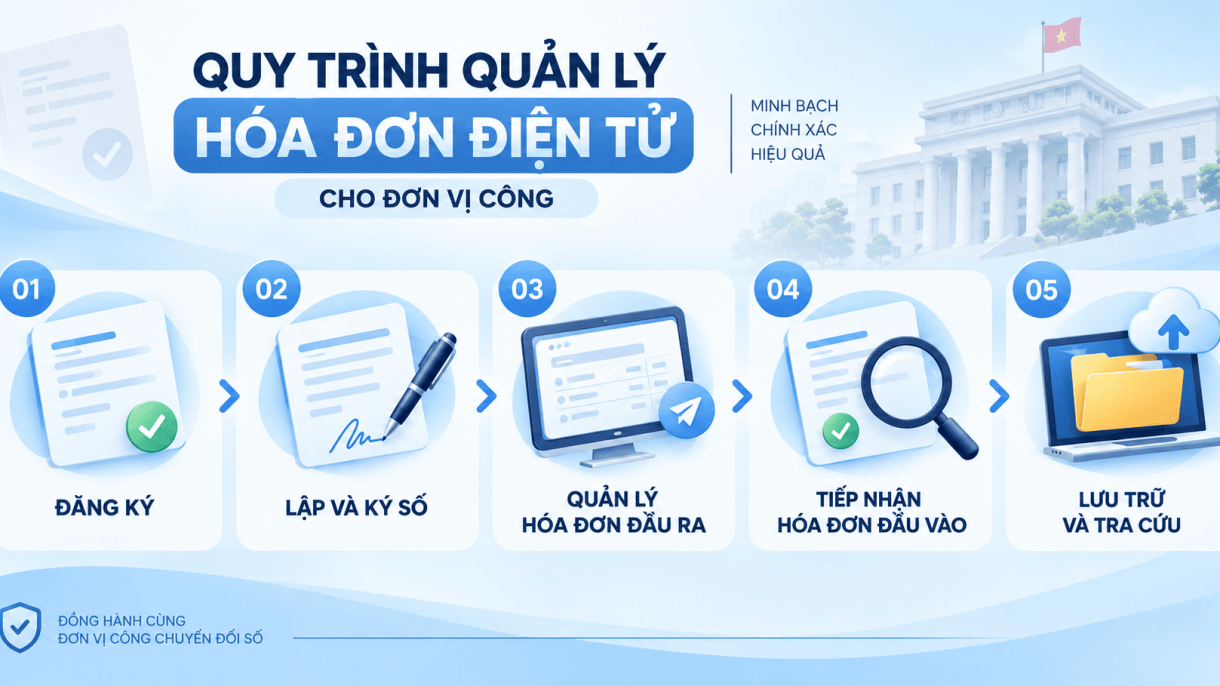
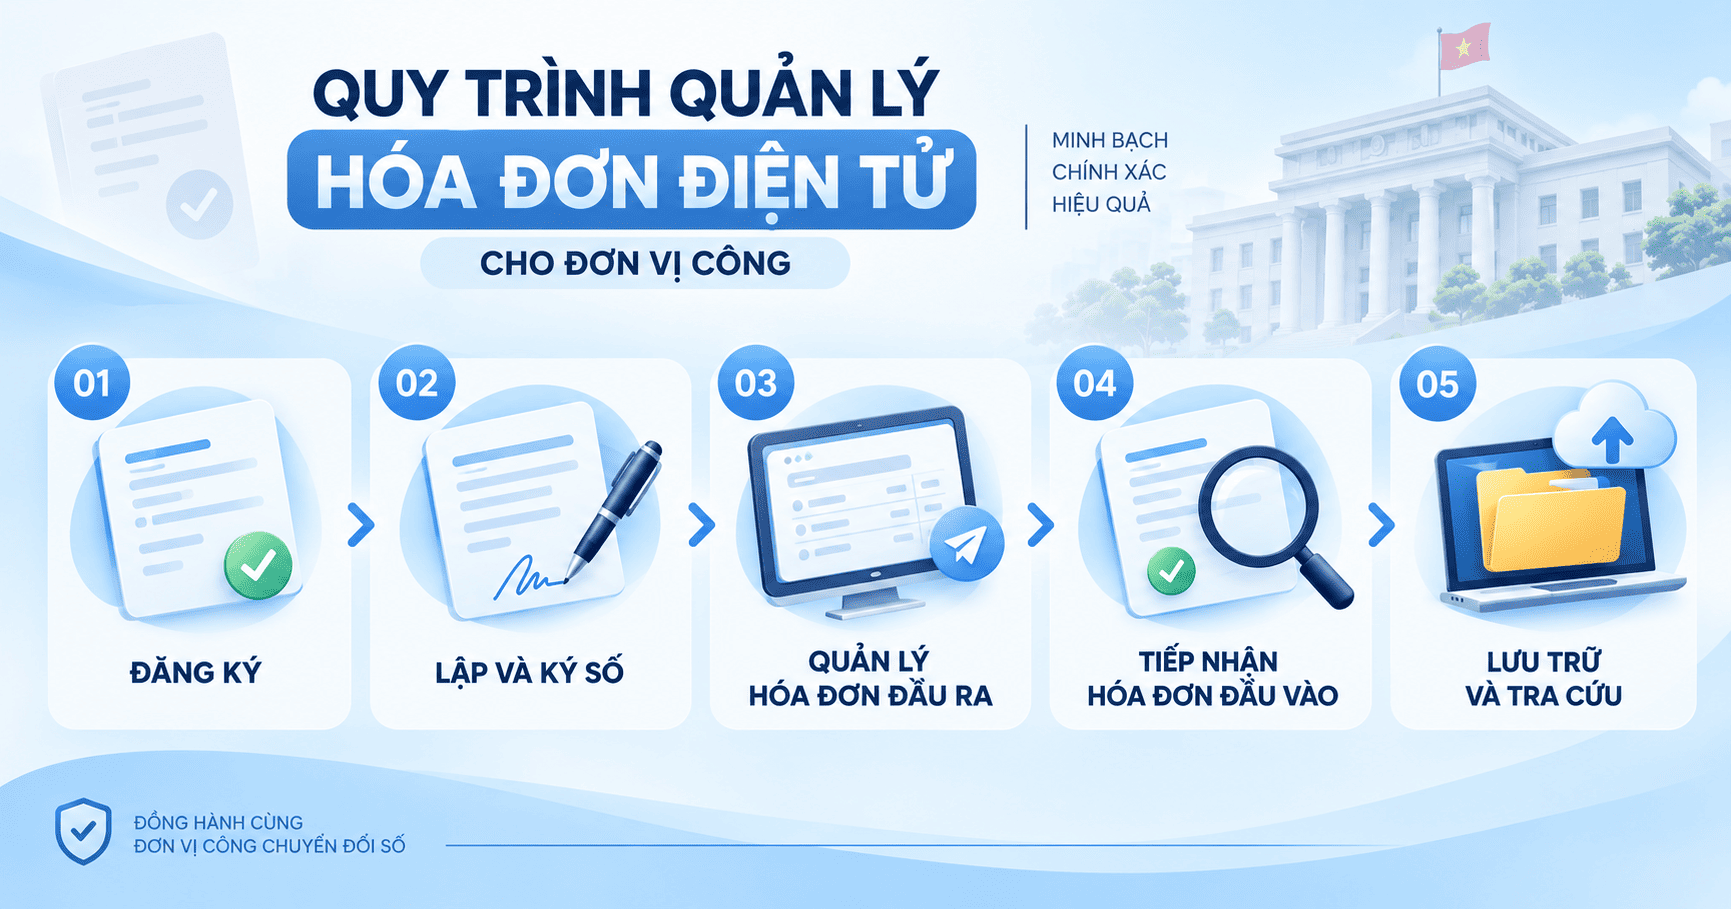
3. Quy trình quản lý hóa đơn điện tử cho đơn vị công
Một quy trình quản lý hiệu quả cần bao quát cả hóa đơn đầu ra và đầu vào, đồng thời phân định rõ trách nhiệm của các bộ phận liên quan. Đơn vị có thể triển khai theo quy trình từ đăng ký, lập hoặc tiếp nhận hóa đơn đến kiểm tra, đối soát và lưu trữ.
3.1. Đăng ký sử dụng hóa đơn điện tử
Trước khi phát hành hóa đơn điện tử, đơn vị thực hiện đăng ký sử dụng theo quy định và lựa chọn hình thức hóa đơn phù hợp với hoạt động phát sinh.
Thông tin đăng ký cần được kiểm tra kỹ để bảo đảm thống nhất với thông tin pháp lý của đơn vị. Sau khi được chấp nhận, đơn vị có thể triển khai lập và phát hành hóa đơn theo hình thức đã đăng ký.
3.2. Lập và ký số hóa đơn
Khi phát sinh giao dịch, cán bộ phụ trách nhập thông tin hàng hóa, dịch vụ, người mua, số tiền và các nội dung liên quan vào phần mềm hóa đơn điện tử.
Sau khi kiểm tra, hóa đơn được ký số và thực hiện cấp mã hoặc truyền dữ liệu đến cơ quan thuế theo trường hợp áp dụng.
Đối với các giao dịch liên quan đến bán, thanh lý tài sản công, đơn vị cần thực hiện đúng quy trình lập và gửi hóa đơn theo quy định tương ứng với từng trường hợp.
3.3. Quản lý hóa đơn đầu ra
Hóa đơn đầu ra cần được theo dõi xuyên suốt từ lúc lập đến khi gửi cho người mua và hoàn tất việc hạch toán, đối soát. Đơn vị nên quản lý các thông tin như:
- Số và ký hiệu hóa đơn.
- Ngày lập hóa đơn.
- Người mua.
- Giá trị giao dịch.
- Trạng thái hóa đơn.
- Tình trạng cấp mã.
- Tình trạng gửi hóa đơn.
- Hóa đơn điều chỉnh, thay thế hoặc xử lý sai sót.
Việc theo dõi tập trung giúp kế toán dễ dàng tra cứu và hạn chế bỏ sót hóa đơn trong quá trình tổng hợp dữ liệu.
3.4. Tiếp nhận và quản lý hóa đơn đầu vào
Hóa đơn đầu vào có thể được tiếp nhận từ nhà cung cấp thông qua email, hệ thống phần mềm hoặc các phương thức điện tử phù hợp. Sau khi tiếp nhận, đơn vị cần kiểm tra các thông tin quan trọng như:
- Thông tin người bán và người mua.
- Mã số thuế.
- Ngày lập hóa đơn.
- Giá trị hàng hóa, dịch vụ.
- Chữ ký số.
- Mã của cơ quan thuế nếu thuộc trường hợp có mã.
- Sự phù hợp giữa hóa đơn với hợp đồng, chứng từ và giao dịch thực tế.
Phần mềm quản lý hóa đơn điện tử có thể hỗ trợ tự động kiểm tra dữ liệu, chữ ký số và trạng thái hóa đơn, qua đó giảm khối lượng công việc kiểm tra thủ công.
3.5. Lưu trữ và tra cứu hóa đơn
Dữ liệu hóa đơn điện tử cần được lưu trữ đầy đủ, an toàn và có khả năng truy xuất khi phục vụ kế toán, kiểm tra, thanh tra hoặc đối soát.
Đơn vị nên tổ chức lưu trữ theo các tiêu chí như thời gian, loại hóa đơn, bộ phận, nhà cung cấp hoặc mã giao dịch. Hệ thống cũng cần có cơ chế phân quyền để bảo đảm chỉ người được giao nhiệm vụ mới có thể tạo, sửa đổi hoặc khai thác dữ liệu theo thẩm quyền.
4. Những khó khăn khi quản lý hóa đơn điện tử tại đơn vị công
Bên cạnh yêu cầu tuân thủ quy định, đặc thù hoạt động của đơn vị công khiến công tác quản lý hóa đơn có thể phát sinh nhiều nghiệp vụ và dữ liệu cần kiểm soát. Một số khó khăn thường gặp gồm:
- Hóa đơn đầu vào phát sinh từ nhiều nhà cung cấp.
- Hóa đơn đầu ra liên quan đến nhiều loại hàng hóa, dịch vụ hoặc khoản thu.
- Khó kiểm soát khi dữ liệu được lưu trữ ở nhiều hệ thống khác nhau.
- Mất thời gian đối chiếu hóa đơn với hợp đồng, chứng từ và hồ sơ thanh toán.
- Khó theo dõi hóa đơn sai sót, điều chỉnh hoặc thay thế.
- Việc quản lý thủ công dễ xảy ra nhập liệu hoặc bỏ sót dữ liệu.
- Khó tổng hợp báo cáo khi cần kiểm tra số lượng và giá trị hóa đơn theo từng kỳ.
Do đó, thay vì chỉ quản lý hóa đơn như một loại chứng từ kế toán, đơn vị nên xây dựng quy trình quản lý dữ liệu xuyên suốt từ khi phát sinh giao dịch đến khi hoàn tất lưu trữ.
5. Giải pháp quản lý hóa đơn điện tử cho đơn vị công
Việc ứng dụng phần mềm quản lý hóa đơn điện tử có thể giúp đơn vị tập trung dữ liệu và tự động hóa một phần các nghiệp vụ kiểm tra, đối soát. Giải pháp phù hợp nên được thiết kế theo quy trình thực tế của đơn vị thay vì chỉ tập trung vào chức năng phát hành hóa đơn.
5.1. Quản lý tập trung trên một hệ thống
Đơn vị có thể tập trung hóa đơn đầu vào và đầu ra trên một hệ thống để hạn chế tình trạng dữ liệu phân tán.
Hệ thống nên hỗ trợ tìm kiếm, phân loại và theo dõi hóa đơn theo từng phòng ban, bộ phận hoặc nghiệp vụ. Đồng thời, dữ liệu hóa đơn có thể được kết nối với phần mềm kế toán và các hệ thống tài chính liên quan nếu đáp ứng yêu cầu kỹ thuật.
5.2. Tự động kiểm tra hóa đơn
Thay vì kiểm tra từng hóa đơn bằng phương pháp thủ công, hệ thống có thể hỗ trợ xác thực các thông tin cơ bản như:
- Thông tin người bán, người mua.
- Chữ ký số.
- Mã cơ quan thuế.
- Trạng thái hóa đơn.
- Số tiền và thông tin giao dịch.
Các hóa đơn có dữ liệu bất thường hoặc không khớp với thông tin được thiết lập có thể được đưa vào danh sách cần kiểm tra thêm.
5.3. Tự động hóa đối soát và báo cáo
Hệ thống quản lý có thể hỗ trợ đối chiếu dữ liệu hóa đơn với chứng từ và dữ liệu kế toán. Đơn vị cũng có thể thiết lập báo cáo theo thời gian, loại hóa đơn, nhà cung cấp hoặc bộ phận sử dụng. Điều này giúp giảm thời gian tổng hợp dữ liệu và thuận tiện hơn khi cần cung cấp thông tin phục vụ kiểm tra, quyết toán hoặc báo cáo nội bộ.
5.4. Phân quyền và bảo mật
Do hóa đơn chứa nhiều dữ liệu liên quan đến tài chính và giao dịch, hệ thống cần có cơ chế phân quyền phù hợp. Ví dụ, cán bộ lập hóa đơn, kế toán kiểm tra và người phê duyệt có thể được cấp các quyền khác nhau. Đồng thời, hệ thống nên có nhật ký thao tác, sao lưu dữ liệu và các biện pháp bảo mật phù hợp.
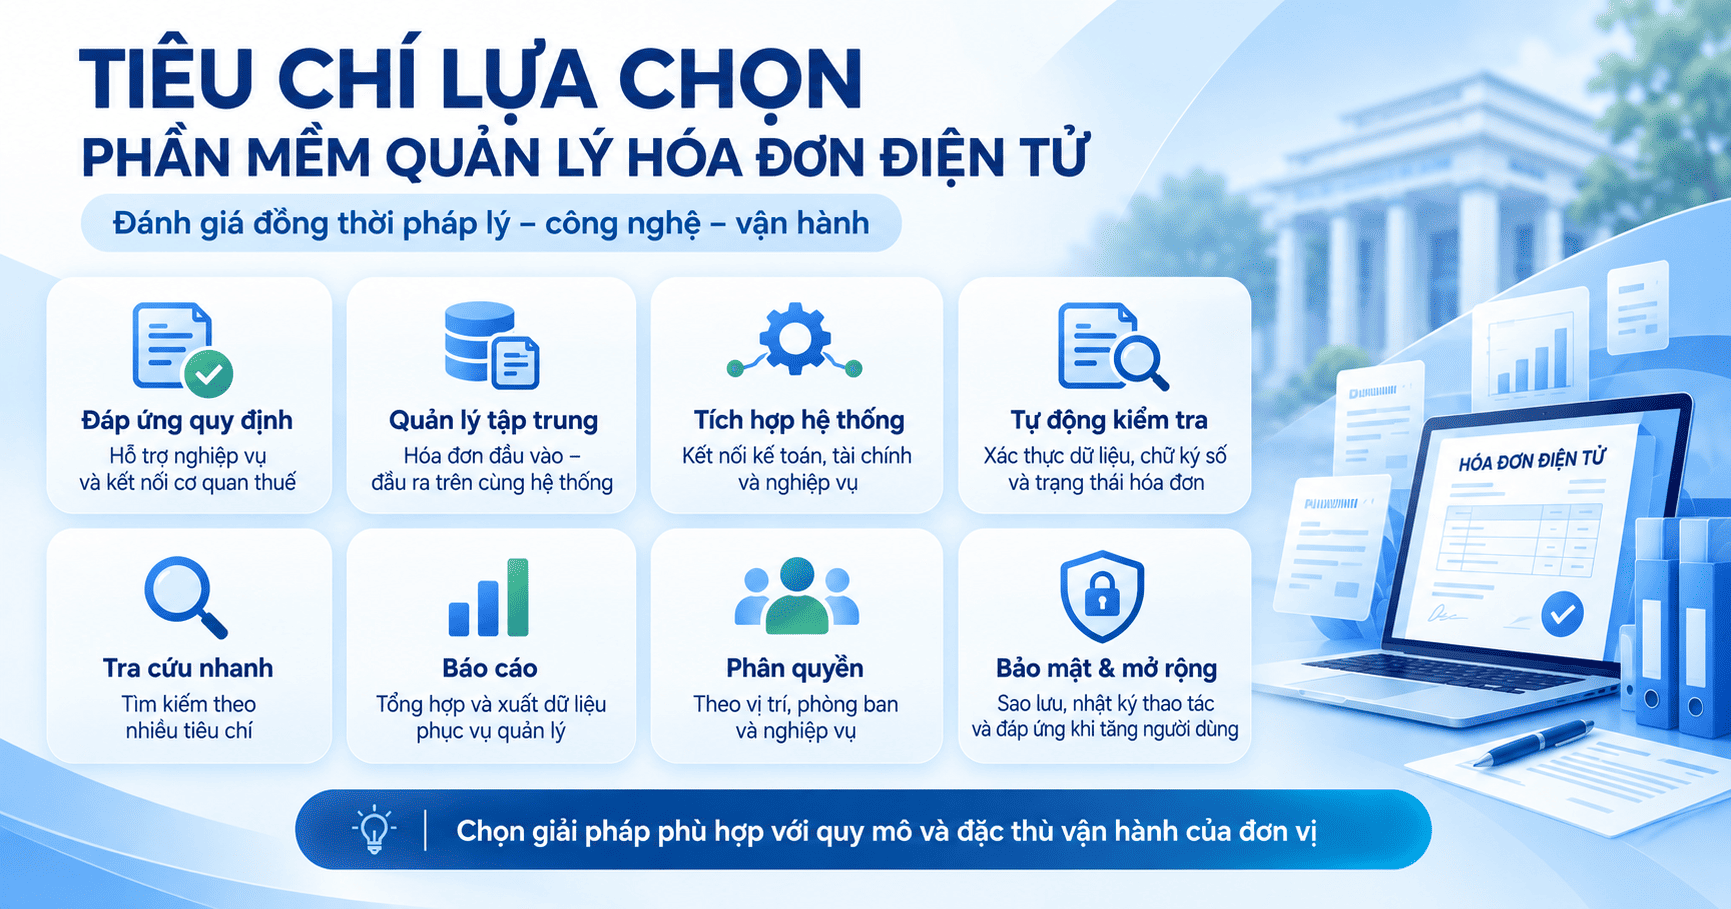
6. Tiêu chí lựa chọn phần mềm quản lý hóa đơn điện tử cho đơn vị công
Không phải phần mềm hóa đơn điện tử nào cũng phù hợp với đặc thù nghiệp vụ của cơ quan nhà nước và đơn vị sự nghiệp công lập. Khi lựa chọn giải pháp, đơn vị nên đánh giá đồng thời yếu tố pháp lý, công nghệ và khả năng vận hành. Một số tiêu chí quan trọng gồm:
| Tiêu chí | Nội dung cần xem xét |
|---|---|
| Đáp ứng quy định | Hỗ trợ nghiệp vụ hóa đơn điện tử và kết nối cơ quan thuế |
| Quản lý tập trung | Quản lý hóa đơn đầu vào, đầu ra trên cùng hệ thống |
| Tích hợp | Có khả năng kết nối với phần mềm kế toán, tài chính và hệ thống nghiệp vụ |
| Tự động kiểm tra | Hỗ trợ xác thực dữ liệu, chữ ký số và trạng thái hóa đơn |
| Tra cứu | Tìm kiếm nhanh theo nhiều tiêu chí |
| Báo cáo | Tổng hợp và xuất dữ liệu phục vụ quản lý |
| Phân quyền | Phân quyền theo vị trí, phòng ban và nghiệp vụ |
| Bảo mật | Có sao lưu, nhật ký thao tác và cơ chế bảo vệ dữ liệu |
| Khả năng mở rộng | Đáp ứng khi số lượng hóa đơn và người dùng tăng |
7. Mini AI triển khai giải pháp quản lý hóa đơn điện tử cho đơn vị công
Để quản lý hóa đơn điện tử hiệu quả, đơn vị công cần một giải pháp phù hợp với quy trình nghiệp vụ, yêu cầu quản lý dữ liệu và hệ thống đang sử dụng. Mini AI cung cấp dịch vụ tư vấn và triển khai giải pháp quản lý hóa đơn điện tử, hỗ trợ đơn vị chuẩn hóa quy trình và tăng mức độ tự động hóa trong công tác quản lý.
Mini AI có thể đồng hành từ khảo sát nhu cầu, tư vấn giải pháp, triển khai hệ thống, tích hợp với phần mềm hiện có đến hướng dẫn vận hành. Giải pháp được xây dựng theo quy mô và đặc thù nghiệp vụ của từng đơn vị.
Liên hệ Mini AI để được tư vấn phương án triển khai quản lý hóa đơn điện tử phù hợp, giúp đơn vị giảm thao tác thủ công, thuận tiện tra cứu, đối soát và quản lý dữ liệu hóa đơn tập trung.
Kết luận
Quản lý hóa đơn điện tử cho đơn vị công giúp kiểm soát tập trung hóa đơn đầu vào, đầu ra, hạn chế sai sót và nâng cao hiệu quả tra cứu, đối soát, lưu trữ dữ liệu. Để triển khai phù hợp với đặc thù nghiệp vụ, đơn vị có thể tham khảo giải pháp chuyển đổi số cơ quan nhà nước của Mini AI, từ khảo sát nhu cầu, tích hợp hệ thống đến hướng dẫn vận hành, góp phần thúc đẩy số hóa và tối ưu quy trình quản lý hóa đơn.
FAQ
1. Đơn vị sự nghiệp công lập có phải sử dụng hóa đơn điện tử không?
Việc sử dụng hóa đơn điện tử phụ thuộc vào hoạt động phát sinh và trường hợp áp dụng theo quy định về hóa đơn, chứng từ. Đơn vị có hoạt động bán hàng hóa, cung cấp dịch vụ hoặc phát sinh khoản thu thuộc diện phải lập hóa đơn cần thực hiện đúng quy định tương ứng.
2. Đơn vị công lập nào phát sinh hóa đơn điện tử?
Các cơ quan, đơn vị công lập có hoạt động thuộc trường hợp phải lập hóa đơn có thể phát sinh hóa đơn điện tử, chẳng hạn bán hàng hóa, cung cấp dịch vụ, thu phí, lệ phí hoặc một số giao dịch liên quan đến tài sản.
3. Hóa đơn điện tử của đơn vị công được lập vào thời điểm nào?
Thời điểm lập hóa đơn phụ thuộc vào loại giao dịch. Đối với bán hàng hóa, thời điểm lập thường gắn với thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa; đối với cung cấp dịch vụ, cần căn cứ thời điểm hoàn thành dịch vụ hoặc trường hợp thu tiền trước/trong khi cung cấp dịch vụ theo quy định.
4. Đơn vị công có cần quản lý cả hóa đơn đầu vào và đầu ra không?
Có. Việc quản lý đồng thời hóa đơn đầu vào và đầu ra giúp đơn vị kiểm soát đầy đủ dữ liệu giao dịch, phục vụ hạch toán, đối chiếu chứng từ và lập báo cáo.
5. Hóa đơn điện tử được lưu trữ trong bao lâu?
Thời hạn lưu trữ cần được xác định theo quy định pháp luật áp dụng đối với hóa đơn, chứng từ và hồ sơ kế toán của từng loại đơn vị. Khi xây dựng hệ thống, đơn vị cần bảo đảm dữ liệu được lưu trữ an toàn và có thể truy xuất trong toàn bộ thời gian bắt buộc.
6. Làm gì khi hóa đơn điện tử bị sai?
Khi phát hiện sai sót, đơn vị cần xác định nội dung sai và tình trạng của hóa đơn để lựa chọn phương án xử lý phù hợp, chẳng hạn điều chỉnh hoặc thay thế theo quy định. Việc xử lý cần được lưu lại đầy đủ để bảo đảm khả năng đối chiếu sau này.
7. Có thể tích hợp quản lý hóa đơn điện tử với phần mềm kế toán không?
Có thể, nếu phần mềm hóa đơn điện tử và hệ thống kế toán có khả năng tích hợp phù hợp. Kết nối dữ liệu giúp hạn chế nhập liệu lặp lại, đồng bộ thông tin giao dịch và hỗ trợ đối soát giữa hóa đơn với dữ liệu kế toán.